Anti-verwatering bescherming Fondsenwerving
Anti-verwatering beschermingsmechanismen: Full ratchet of weighted average ratchet, wat is het verschil?
1 april 2026
U heeft kunnen vaststellen dat een ratchet investeerders beschermt wanneer de onderneming financiering ophaalt tegen een lagere waardering dan de waardering die werd weerhouden voor hun investering en dit via anti-verwatering inschrijvingsrechten, die hen het recht geven om in te schrijven – voor een symbolisch bedrag – op een bepaald aantal aandelen in het geval van een downround.
Ratchetmechanismen vallen over het algemeen uiteen in twee types
Full ratchet anti-verwateringsbescherming
Full ratchet anti-verwateringsbescherming verlaagt de inschrijvingsprijs van de oorspronkelijke investering volledig naar de inschrijvingsprijs van de downround.
Als gevolg hiervan ontvangen de begunstigde investeerders een aantal extra aandelen dat gelijk is aan het verschil in aandelen dat wordt uitgegeven op basis van de oorspronkelijke inschrijvingsprijs en de inschrijvingsprijs van de downround.
Daarom is het belangrijk om een redelijke financiële drempel (een minimum investeringsbedrag) te bepalen opdat een downround een full ratchet anti-verwateringsbescherming in werking zou stellen. Anders zou zelfs een zeer beperkte (bridge) downround indirect leiden tot een onevenredige verwatering. Daarom wordt een converteerbare lening vaak gebruikt door aandeelhouders in een dergelijke context.
Weighted average ratchet anti-verwateringsbescherming
Weighted average ratchet anti-verwateringsbescherming verlaagt de inschrijvingsprijs van de oorspronkelijke investering tot de gemiddelde inschrijvingsprijs van de oorspronkelijke investering en de inschrijvingsprijs van de downround, rekening houdende met het relatief gewicht van de verschillende investeringsrondes.
Er zijn twee varianten:
- Broad based weighted average ratchet anti-verwateringsbescherming wordt berekend op basis van het volledig verwaterde eigen vermogen van de vennootschap (inclusief converteerbare effecten zoals inschrijvingsrechten en aandelenopties).
- Narrow based weighted average ratchet anti-verwateringsbescherming wordt berekend door alleen rekening te houden met de uitgegeven aandelen van de vennootschap (dus alleen de bestaande en nieuw uitgegeven aandelen, exclusief converteerbare effecten).
Vergelijking: welke biedt de meeste bescherming?
Een full ratchet zal altijd resulteren in een betere bescherming voor zijn begunstigden dan een weighted average ratchet en is daarom nadeliger voor huidige aandeelhouders dan een weighted average ratchet.
Aangezien een broad based weighted average ratchet rekening zal houden met meer effecten om de referentiewaarde van de aandelen te bepalen, zou dit moeten resulteren in een lagere bescherming voor de begunstigden van de ratchet in vergelijking met de narrow based weighted average ratchet.
Onze ervaring bij Beyond leert ons dat, wanneer het principe van een ratchet wordt geaccepteerd door de huidige aandeelhouders, de narrow based weighted average ratchet het beschermingsmechanisme tegen verwatering is waar de meeste partijen voor kiezen.
Hoe vertaalt zich dit in cijfers?
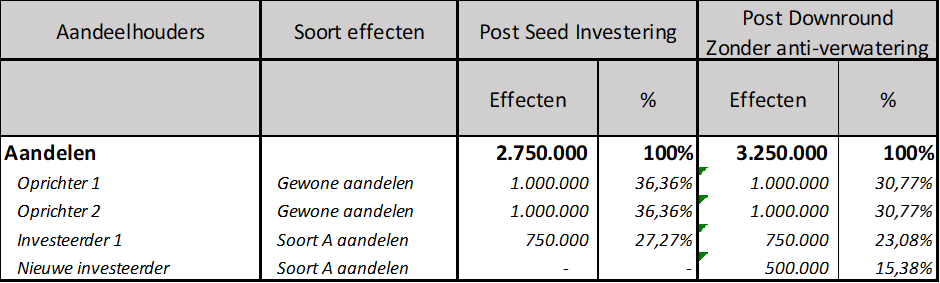
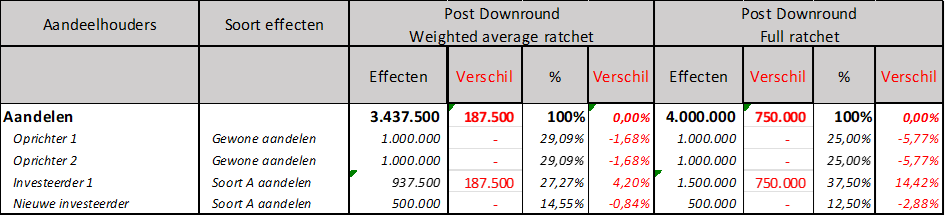
Hieronder vind je een voorbeeld dat de gevolgen weergeeft van een downround (€ 250.000 geïnvesteerd tegen € 0,50 / aandeel) die plaatsvindt na een seed investeringsronde (€ 750.000 geïnvesteerd tegen € 1 per aandeel) met/zonder anti-verwateringsbescherming, inclusief het verschil tussen een full ratchet en een weighted average ratchet.
Aangezien de cap tabel gemodelleerd is na een seed investeringsronde, worden de aandelen van de oprichters niet meegenomen in de berekeningen. Bovendien illustreert het voorbeeld, omwille van de eenvoud, geen verschil tussen een narrow based weighted average ratchet en een broad based weighted average ratchet (de laatste wordt zelden gebruikt op basis van onze ervaring).
Voorbeeld zonder ratchet mechanisme
Voorbeeld met ratchet mechanisme
Wilt u zien wat het effect van een ratchet op uw participatie is? Probeer onze simulators: u kunt deze toepassen op uw cap table en met een paar klikken verschillende scenario’s vergelijken.
FAQ
Wat is het verschil tussen een full ratchet en een weighted average ratchet?
Bij een full ratchet wordt de inschrijvingsprijs van de oorspronkelijke investering volledig aangepast naar de inschrijvingsprijs van de down round.
Bij een weighted average ratchet wordt deze prijs slechts gedeeltelijk aangepast. De nieuwe inschrijvingsprijs wordt berekend aan de hand van een formule die rekening houdt met zowel de omvang en de inschrijvingsprijs van de oorspronkelijke investeringsronde als de omvang en de inschrijvingsprijs van de down round.
Een full ratchet biedt de investeerder dus een sterkere bescherming, maar leidt ook tot meer verwatering voor de bestaande aandeelhouders.
Hoe past een full ratchet de oorspronkelijke inschrijvingsprijs aan?
De inschrijvingsprijs van de oorspronkelijke investering wordt verlaagd tot de inschrijvingsprijs van de down round.
De investeerder die van de ratchet geniet, kan vervolgens voor een symbolisch bedrag op extra aandelen inschrijven, zodat zijn positie de lagere inschrijvingsprijs weerspiegelt.
Dit komt in wezen neer op een herberekening van het aantal aandelen dat de investeerder zou hebben ontvangen als zijn oorspronkelijke investering tegen de prijs van de downround was gedaan.
Wat is het verschil tussen een broad based en een narrow based weighted average ratchet?
Het verschil zit hem in de effecten die in de berekening worden meegenomen.
Bij een broad based weighted average ratchet wordt rekening gehouden met de volledig verwaterde aandeelhoudersstructuur van de onderneming, inclusief instrumenten zoals inschrijvingsrechten en andere converteerbare effecten.
Een narrow based weighted average ratchet houdt alleen rekening met de aandelen van de onderneming.
Omdat de broad based formule een groter aantal effecten in de berekening meeneemt, leidt dit doorgaans tot een beperktere aanpassing en dus tot minder bescherming voor de investeerder.
Welk ratchetmechanisme wordt in de praktijk het vaakst gekozen?
Op basis van de ervaring van Beyond geldt dat, zodra aandeelhouders het principe van anti-verwateringsbescherming aanvaarden, de meeste partijen kiezen voor een narrow based weighted average ratchet.
Een full ratchet biedt de begunstigden altijd betere bescherming, maar is daarmee ook een pak schadelijker voor de bestaande aandeelhouders.
Waarom moet er een minimale investeringsdrempel worden overschreden voordat een full ratchet in werking treedt?
Zonder een dergelijke drempel zou zelfs een zeer kleine down round (bijvoorbeeld overbruggingsfinanciering) het volledige anti-verwateringsmechanisme in werking stellen en leiden tot onevenredige verwatering voor de bestaande aandeelhouders.
De overeenkomst moet daarom bepalen dat de full ratchet alleen van toepassing is als de down round een minimaal investeringsbedrag overschrijdt.
Dit is ook een van de redenen waarom partijen voor een beperkte overbruggingsfinanciering gebruik kunnen maken van een converteerbare lening in plaats van onmiddellijk een equity financiering tegen een bepaalde waardering uit te voeren.
Beyond Law Firm is gespecialiseerd in technologie en digital en helpt innovatieve bedrijven met hun juridische zaken.
Let's talk