Levée de fonds Protection anti-dilution
Mécanismes de protection anti-dilution : full ratchet ou weighted average ratchet, quelle est la différence ?
1 avril 2026
Vous avez compris qu’une clause de ratchet protège les investisseurs lorsque la société lève des fonds à une valorisation inférieure à celle retenue pour leur investissement via l’émission de droits de souscription anti-dilution, leur donnant le droit de souscrire – pour un montant symbolique – à un certain nombre d’actions en cas de down round (tour de financement à valorisation plus faible que celle retenue lors de l’investissement initial).
Les mécanismes de ratchet se divisent généralement en deux types :
Le mécanisme de protection anti-dilution full ratchet (ratchet complet)
Il réduit le prix de souscription de l’investissement initial au prix de souscription du down round.
En conséquence, les investisseurs bénéficiant du mécanisme de ratchet reçoivent un nombre d’actions supplémentaires égal à la différence entre (i) les actions émises sur la base du prix de souscription initial et (ii) le prix de souscription du down round.
Il est donc important de prévoir un seuil raisonnable (un montant d’investissement minimum) pour qu’un down round déclenche effectivement le full ratchet. Sinon, même un down round d’un montant très limité (par exemple un bridge) entraînerait indirectement une dilution tout à fait disproportionnée. C’est pourquoi le prêt convertible est un outil souvent utilisé par les actionnaires dans un tel contexte.
Le mécanisme de protection anti-dilution broad based weighted average ratchet (ratchet à moyenne pondérée large)
Il est calculé en tenant compte de l’actionnariat entièrement dilué de la société (c’est-à-dire incluant les titres convertibles tels que les droits de souscription et les options sur actions).
Le mécanisme de protection anti-dilution narrow based weighted average ratchet (ratchet à moyenne pondérée restreint) est calculée en tenant compte uniquement des actions émises par la société (c’est-à-dire uniquement les actions existantes et nouvellement émises, à l’exclusion de tout titre convertible).
Un full ratchet offrira toujours une meilleure protection à ses bénéficiaires qu’un weighted average ratchet. Par conséquent, il est plus préjudiciable aux actionnaires existants qu’un weighted average ratchet.
Quel ratchet protège le plus ?
Étant donné qu’un broad based weighted average ratchet prendra en compte davantage de titres pour fixer le prix moyen des actions, il offre une protection moins importante aux bénéficiaires du ratchet par rapport narrow based weighted average ratchet.
Notre expérience chez Beyond nous montre que, lorsque le principe du mécanisme de ratchet est accepté par les actionnaires existants, le narrow based weighted average ratchet est souvent celui retenu par la plupart des parties.
Exemple chiffré : impact d’un down round avec et sans ratchet
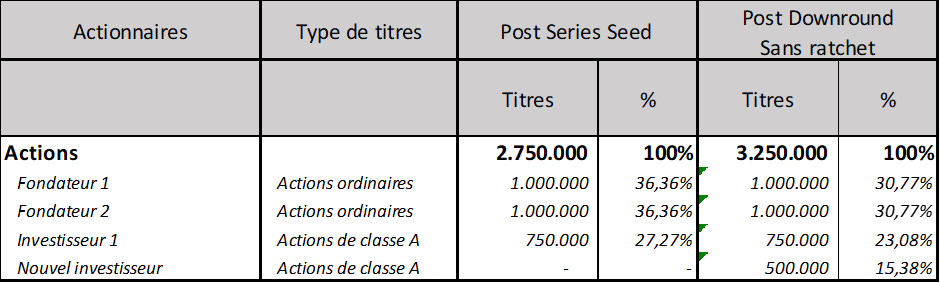
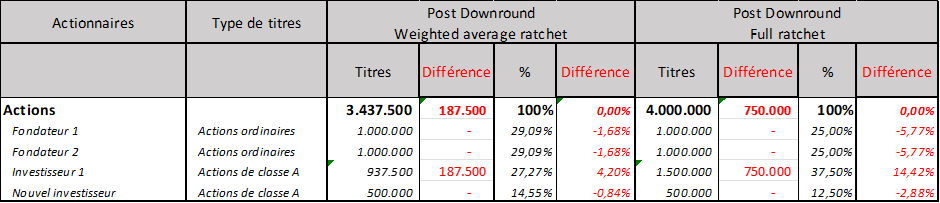
Vous trouverez ci-dessous un exemple illustrant les conséquences d’un down round (250 000 EUR investis à 0,50 EUR/action) survenant après un tour de financement « Seed » (750 000 EUR investis à 1 EUR par action) avec et sans protection anti-dilution, y compris la différence entre une approche full ratchet et une approche weighted average ratchet.
Comme la table de capitalisation est modélisé après un seed investment round, les actions du fondateur ne sont pas prises en compte dans les calculs. De plus, par souci de simplicité, l’exemple n’illustre aucune différence entre un narrow based weighted average ratchet et un broad based weighted average ratchet (ce dernier étant rarement utilisé dans notre pratique).
Exemple sans clause de ratchet
Exemple avec clause de ratchet
Envie de visualiser l’impact d’un ratchet sur votre actionnariat ? Rendez-vous sur notre page dédiée à nos simulateurs : vous pourrez appliquer ces mécanismes à votre cap table et comparer différents scénarios, en quelques clics.
FAQ
Quelle différence entre un full ratchet et un weighted average ratchet ?
Un full ratchet ajuste intégralement le prix de souscription de l’investissement initial à la baisse, pour s’aligner sur le prix de souscription du down round.
Un weighted average ratchet ne l’ajuste que partiellement. Le nouveau prix de souscription est calculé à l’aide d’une formule qui prend en compte à la fois le montant et le prix de souscription de la levée de fonds initiale et le montant et le prix de souscription du down round.
Un full ratchet offre donc une protection plus forte à l’investisseur, mais entraîne également une dilution plus importante pour les actionnaires existants.
Comment le full ratchet ajuste-t-il le prix de souscription initial ?
Il ramène le prix de souscription de l’investissement initial au prix de souscription du down round.
L’investisseur bénéficiant du full ratchet peut alors souscrire, pour un montant symbolique, à des actions supplémentaires afin que sa position reflète le prix de souscription réduit.
Cela revient essentiellement à recalculer le nombre d’actions que l’investisseur aurait reçues si son investissement initial avait été réalisé au prix du down round.
Quelle différence entre un broad based et un narrow based weighted average ratchet ?
La différence réside dans les titres pris en compte dans le calcul.
Un broad based weighted average ratchet tient compte de l’actionnariat entièrement dilué de la société, y compris des instruments tels que les droits de souscription et autres titres convertibles.
Un narrow based weighted average ratchet ne prend en compte que les actions de la société.
La formule broad based incluant un plus grand nombre de titres dans le calcul, elle se traduit généralement par un ajustement moins important et donc par une protection moindre pour l’investisseur.
Quel mécanisme de ratchet est le plus souvent retenu en pratique ?
D’après l’expérience de Beyond, une fois que les actionnaires ont accepté le principe d’un ratchet, la plupart des parties s’accordent sur un narrow based weighted average ratchet.
Un full ratchet offre toujours une meilleure protection à ses bénéficiaires, mais il est d’autant plus préjudiciable aux actionnaires existants.
Pourquoi faut-il prévoir un seuil minimum d’investissement pour déclencher un full ratchet ?
Sans seuil, même un down round très modeste (par exemple un financement bridge) déclencherait le mécanisme complet de protection anti-dilution et entraînerait une dilution disproportionnée pour les actionnaires existants.
La convention devrait donc prévoir que le full ratchet ne s’applique que si le down round dépasse un montant d’investissement minimum.
C’est également l’une des raisons pour lesquelles les parties peuvent recourir à un prêt convertible pour un financement bridge limité plutôt que de procéder immédiatement à une levée de fonds à une valorisation déterminée.
Spécialisé dans la tech et le digital, Beyond Law Firm accompagne des sociétés innovantes et les investisseurs dans leurs démarches juridiques
Let's talk